损失电信企业欠缴的话费可否在税前扣除
电信企业欠缴的话费可否在税前扣除
某省电信公司向主管税务部门反映客户小额欠费清理难度大从服务用户角度出发一般只是对欠费较大客户采取直接停机零星欠费只是以语音提醒、催缴为主少数用户准备不使用原号码时就不愿缴清欠费一年累积下来此类现象的损失比较大追偿时成本又太高。那么欠缴的话费可在企业所得税前扣除吗
欠缴话费可以作为损失在企业所得前扣除
根据《国家税务总局关于印发〈企业资产损失税前扣除管理办法〉的通知》 国税发〔2009〕 88号第十七条的规定逾期不能收回的应收款项中单笔数额较小、不足以弥补清收成本的由企业作出专项说明对确实不能收回的部分认定为损失。 《国家税务总局关于电信企业坏账损失税前扣除问题的通知》国税函
〔2010〕 196号作出进一步说明从事电信业务的企业其用户应收话费凡单笔数额较小、拖欠时间超过1年以上没有收回的 由企业统一作出说明后可作为坏账损失在企业所得税税前扣除。
扣除欠费损失时电信企业应提供相关证明、清单
国税发〔2009〕 88号文件第十二条解释得比较详细 电信企业应该提供的特定事项的企业内部证据是指会计核算制度健全 内部控制制度完善的企业对各项资产发生毁损、报废、盘亏、死亡、变质等内部证明或承担责任的声明主要包括 一有关会计核算资料和原始凭证 二资产盘点表 三相关经济行为的业务合同 四企业内部技术鉴定部门的鉴定文件或资料数额较大、影响较大的资产损失项目应聘请行业内的专家参加鉴定和论证 五企业内部核批文件及有关情况说明 六对责任人由于经营管理责任造成损失的责任认定及赔偿情况说明 七法定代表人、企业负责人和企业财务负责人对特定事项真实性承担法律责任的声明。
未扣除的损失统一在2009年列支
一般损失在扣除时税法强调时效性即当年发生的要当年扣除国税发〔2009〕 88号文件第三条规定企业发生的资产损失应在按税收规定实际确认或者实际发生的当年申报扣除不得提前或延后扣除。 因各类原因导致资产损失未能在发生当年准确计算并按期扣除的经税务机关批准后可追补确认在损失发生的年度税前扣除并相应调整该资产损失发生年度的应纳所得税额。调整后计算的多缴税额应按照有关规定予以退税或者抵顶企业当期应纳税款。 国税函〔2010〕 196号文件对话费损失扣除时
间比较特殊对2008年发生的上述坏账损失当年已作为坏账损失的不再调整没有作为坏账损失的统一在2009年度企业所得税汇算清缴时确认为坏账损失。
IMIDC日本多IP服务器$88/月起,E3-123x/16GB/512G SSD/30M带宽
IMIDC是一家香港本土运营商,商家名为彩虹数据(Rainbow Cloud),全线产品自营,自有IP网络资源等,提供的产品包括VPS主机、独立服务器、站群独立服务器等,数据中心区域包括香港、日本、台湾、美国和南非等地机房,CN2网络直连到中国大陆。目前主机商针对日本独立服务器做促销活动,而且提供/28 IPv4,国内直连带宽优惠后每月仅88美元起。JP Multiple IP Customize...
EtherNetservers年付仅10美元,美国洛杉矶VPS/1核512M内存10GB硬盘1Gpbs端口月流量500GB/2个IP
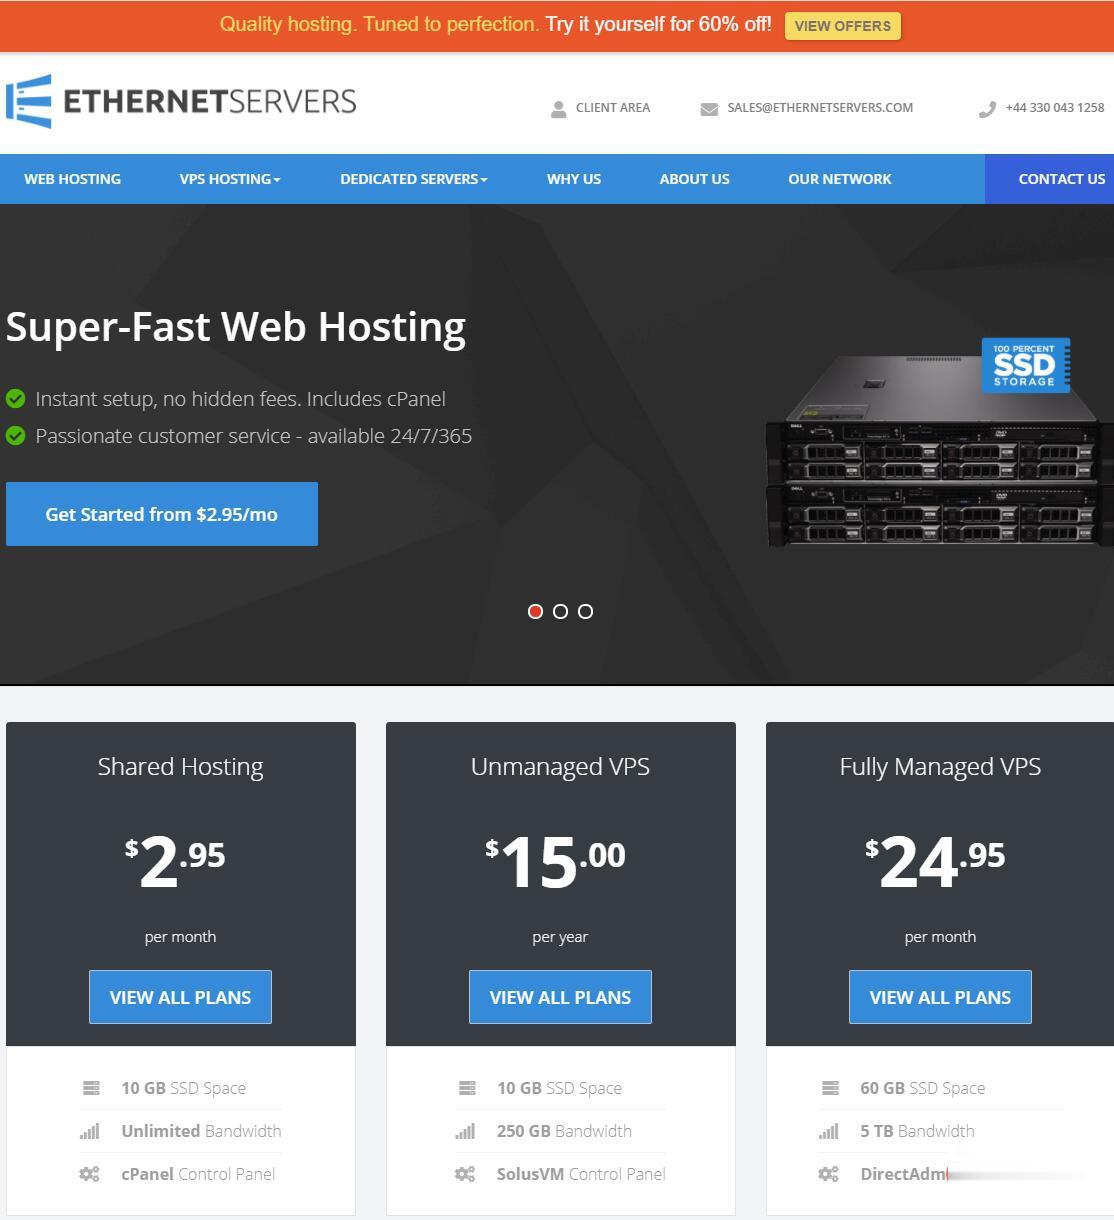
EtherNetservers是一家成立于2013年的英国主机商,提供基于OpenVZ和KVM架构的VPS,数据中心包括美国洛杉矶、新泽西和杰克逊维尔,商家支持使用PayPal、支付宝等付款方式,提供 60 天退款保证,这在IDC行业来说很少见,也可见商家对自家产品很有信心。有需要便宜VPS、多IP VPS的朋友可以关注一下。优惠码SUMMER-VPS-15 (终身 15% 的折扣)SUMMER-...
DMIT(8.72美元)日本国际线路KVM月付8折起,年付5折
DMIT.io是成立于2018年的一家国外主机商,提供VPS主机和独立服务器租用,数据中心包括中国香港、美国洛杉矶和日本等,其中日本VPS是新上的节点,基于KVM架构,国际线路,1Gbps带宽,同时提供月付循环8折优惠码,或者年付一次性5折优惠码,优惠后最低每月8.72美元或者首年65.4美元起,支持使用PayPal或者支付宝等付款方式。下面列出部分日本VPS主机配置信息,价格以月付为例。CPU:...
-
快递打印快递单上是怎么打印上去的,我每次都是手写的google竞价排名Google的竞价排名是怎么计费的无线路由器限速设置无线路由器限速怎么设置!9flashIE9flash模块异常。办公协同软件oa办公系统软件有哪些网易公开课怎么下载手机上的网易公开课的付费课程怎么下载??????godaddy美国GODADDY 域名支持域名别名解析吗?雅虎天盾我机器上有瑞星杀毒和防火墙 我用雅虎天盾来查杀木马怎样?奇虎论坛奇虎论坛最新推荐歌曲列表·人人逛街包公免费逛街打一成语